Domain ehochschule.de kaufen?
Wir ziehen mit dem Projekt
ehochschule.de um.
Sind Sie am Kauf der Domain
ehochschule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehochschule.de kaufen?
Können Studiengebühren von der Steuer abgesetzt werden?
Können Studiengebühren von der Steuer abgesetzt werden? Ja, unter bestimmten Bedingungen können Studiengebühren als Sonderausgaben in der Steuererklärung geltend gemacht werden. Dazu zählen beispielsweise Studiengebühren für eine Erstausbildung oder ein Erststudium. Es ist wichtig, dass die Ausgaben nachweisbar sind und die individuellen steuerlichen Voraussetzungen erfüllt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt Rücksprache zu halten, um sicherzustellen, dass die Studiengebühren steuerlich absetzbar sind. **
Können Eltern Studiengebühren von der Steuer abgesetzt werden?
Können Eltern Studiengebühren von der Steuer abgesetzt werden? Studiengebühren können in bestimmten Fällen als Sonderausgaben steuerlich geltend gemacht werden. Dies ist jedoch nur möglich, wenn die Ausbildung oder das Studium eine berufliche Weiterbildung darstellt und somit der späteren Berufsausübung dient. Zudem müssen die Eltern die Kosten selbst tragen und nicht das Kind. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzamt über die genauen Voraussetzungen und Möglichkeiten zu informieren. **
Ähnliche Suchbegriffe für Steuer
Top-Angebote
Produkte zum Begriff Steuer:
-
WISO Steuer 2025Machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2025 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Wiso Steuer Führt Sie Durch Die Steuererklärung 2024 Und Gibt Ihnen Praktische Tipps, Wie Sie Steuern Sparen....45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Musikvermittlung - Studium, Lehre, BerufspraxisHandbuch Musikvermittlung - Studium, Lehre, Berufspraxis , Das vielfältige und dynamische Praxisfeld der Musikvermittlung ist in ständiger Bewegung. Die Beiträger*innen stellen in diesem Handbuch die grundlegenden Diskurse dar und geben einen prägnanten und fundierten Einblick in historische und aktuelle Entwicklungen, terminologische Fragestellungen sowie zentrale Spannungsfelder. Dabei beleuchten sie die wesentlichen Akteur*innen des Feldes und gehen ausführlich auf exemplarische Praxen ein. Mit seinem interdisziplinären Ansatz bietet das Handbuch eine unverzichtbare Grundlage sowohl für die Forschung als auch für die universitäre Lehre und das Selbststudium ambitionierter Praktiker*innen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Forum Musikvermittlung - Perspektiven aus Forschung und Praxis#4#, Redaktion: Petri-Preis, Axel~Voit, Johannes, Seitenzahl/Blattzahl: 300, Abbildungen: 18 SW-Abbildungen, 4 Farbabbildungen, Themenüberschrift: MUSIC / History & Criticism, Keyword: Art Education; Bildung; Bildungsforschung; Concert; Cultural Education; Education; Educational Research; Konzert; Konzertpädagogik; Kulturelle Bildung; Kunstpädagogik; Music; Music Communication; Music Education; Musicology; Musik; Musikpädagogik; Musikvermittlung; Musikwissenschaft, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte~Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Kunst: allgemeine Themen~Musikkritik~Musikgeschichte~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Produktverfügbarkeit: 02, Länge: 240, Breite: 155, Höhe: 42, Gewicht: 523, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783839462614, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Kosten Studium Steuer absetzen?
Welche Kosten können im Rahmen eines Studiums steuerlich abgesetzt werden? Hierzu zählen beispielsweise Studiengebühren, Fachliteratur, Arbeitsmittel wie Laptop oder Drucker, Fahrtkosten zur Hochschule sowie Miete für ein Arbeitszimmer. Es ist wichtig, dass die Ausgaben nachgewiesen werden können und in einem direkten Zusammenhang mit dem Studium stehen. Zudem müssen die Kosten im Rahmen der Einkommensteuererklärung als Werbungskosten geltend gemacht werden. Es empfiehlt sich, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Kann man als Eltern Studiengebühren von der Steuer absetzen?
Kann man als Eltern Studiengebühren von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Eltern die Studiengebühren ihrer Kinder von der Steuer absetzen. Dazu müssen die Kinder volljährig sein und sich in einer Erstausbildung oder einem Erststudium befinden. Zudem müssen die Kosten als außergewöhnliche Belastungen geltend gemacht werden und dürfen eine bestimmte Höhe nicht überschreiten. Es ist ratsam, sich vorab von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen erfüllt sind. **
-
Kann ich die Studiengebühren meines Sohnes von der Steuer absetzen?
Kann ich die Studiengebühren meines Sohnes von der Steuer absetzen? Die Absetzbarkeit von Studiengebühren hängt von verschiedenen Faktoren ab, wie z.B. dem Bildungsniveau, der Art der Ausbildung und dem Alter des Kindes. In einigen Fällen können Studiengebühren als Sonderausgaben geltend gemacht werden, jedoch ist dies nicht in allen Fällen möglich. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass die Studiengebühren korrekt abgesetzt werden können. **
-
Kann ich mein Studium von der Steuer absetzen?
Ja, unter bestimmten Bedingungen können Studienkosten als Werbungskosten von der Steuer abgesetzt werden. Dazu zählen beispielsweise Studiengebühren, Fachliteratur, Fahrtkosten zur Universität und Arbeitsmittel wie Laptop oder Schreibmaterial. Allerdings müssen die Kosten in einem direkten Zusammenhang mit deiner beruflichen Tätigkeit stehen oder eine Verbesserung deiner Berufsaussichten ermöglichen. Es ist ratsam, sich vorab von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass die Studienkosten steuerlich absetzbar sind. **
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **
Kann ich Fahrtkosten im Studium bei der Steuer absetzen?
Kann ich Fahrtkosten im Studium bei der Steuer absetzen? Ja, unter bestimmten Voraussetzungen können Fahrtkosten im Rahmen eines Studiums steuerlich geltend gemacht werden. Dazu zählen beispielsweise Fahrten zu Vorlesungen, Seminaren oder Praktika, die nicht an der Hauptwohnung stattfinden. Es ist wichtig, dass die Kosten nachgewiesen werden können und dass sie in einem angemessenen Verhältnis zum Gesamtaufwand des Studiums stehen. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Kosten genau absetzbar sind und wie sie korrekt in der Steuererklärung angegeben werden können. **
Top-Angebote
Produkte zum Begriff Steuer:
-
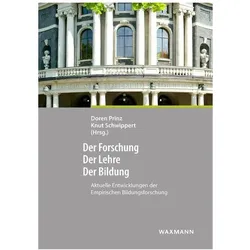
Der Forschung - Der Lehre - Der Bildung, Fachbücher von Prinz Prinz, Doren Prinz"Der Forschung - Der Lehre - Der Bildung" ist ein Fachbuch, das sich mit den zentralen Aspekten der Bildungsforschung auseinandersetzt. Die Autoren, allesamt Experten auf ihrem Gebiet, bieten fundierte Einblicke in die Themen Schulentwicklung, Inklusion und Bildungsgerechtigkeit. Durch die Kombination von theoretischen Ansätzen und praktischen Beispielen wird ein umfassendes Verständnis für die Herausforderungen und Chancen im Bildungswesen vermittelt. Die verschiedenen Perspektiven der Autoren, die an renommierten Universitäten tätig sind, ermöglichen eine differenzierte Betrachtung der aktuellen Entwicklungen in der Bildungslandschaft. Dieses Buch richtet sich an Fachleute, Studierende und alle Interessierten, die sich mit den komplexen Zusammenhängen von Forschung, Lehre und Bildung auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Studiengebühren von der Steuer abgesetzt werden?
Können Studiengebühren von der Steuer abgesetzt werden? Ja, unter bestimmten Bedingungen können Studiengebühren als Sonderausgaben in der Steuererklärung geltend gemacht werden. Dazu zählen beispielsweise Studiengebühren für eine Erstausbildung oder ein Erststudium. Es ist wichtig, dass die Ausgaben nachweisbar sind und die individuellen steuerlichen Voraussetzungen erfüllt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt Rücksprache zu halten, um sicherzustellen, dass die Studiengebühren steuerlich absetzbar sind. **
-
Können Eltern Studiengebühren von der Steuer abgesetzt werden?
Können Eltern Studiengebühren von der Steuer abgesetzt werden? Studiengebühren können in bestimmten Fällen als Sonderausgaben steuerlich geltend gemacht werden. Dies ist jedoch nur möglich, wenn die Ausbildung oder das Studium eine berufliche Weiterbildung darstellt und somit der späteren Berufsausübung dient. Zudem müssen die Eltern die Kosten selbst tragen und nicht das Kind. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzamt über die genauen Voraussetzungen und Möglichkeiten zu informieren. **
-
Welche Kosten Studium Steuer absetzen?
Welche Kosten können im Rahmen eines Studiums steuerlich abgesetzt werden? Hierzu zählen beispielsweise Studiengebühren, Fachliteratur, Arbeitsmittel wie Laptop oder Drucker, Fahrtkosten zur Hochschule sowie Miete für ein Arbeitszimmer. Es ist wichtig, dass die Ausgaben nachgewiesen werden können und in einem direkten Zusammenhang mit dem Studium stehen. Zudem müssen die Kosten im Rahmen der Einkommensteuererklärung als Werbungskosten geltend gemacht werden. Es empfiehlt sich, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Kann man als Eltern Studiengebühren von der Steuer absetzen?
Kann man als Eltern Studiengebühren von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Eltern die Studiengebühren ihrer Kinder von der Steuer absetzen. Dazu müssen die Kinder volljährig sein und sich in einer Erstausbildung oder einem Erststudium befinden. Zudem müssen die Kosten als außergewöhnliche Belastungen geltend gemacht werden und dürfen eine bestimmte Höhe nicht überschreiten. Es ist ratsam, sich vorab von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen erfüllt sind. **
Ähnliche Suchbegriffe für Steuer
-
WISO Steuer 2025Machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2025 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Wiso Steuer Führt Sie Durch Die Steuererklärung 2024 Und Gibt Ihnen Praktische Tipps, Wie Sie Steuern Sparen....45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Musikvermittlung - Studium, Lehre, BerufspraxisHandbuch Musikvermittlung - Studium, Lehre, Berufspraxis , Das vielfältige und dynamische Praxisfeld der Musikvermittlung ist in ständiger Bewegung. Die Beiträger*innen stellen in diesem Handbuch die grundlegenden Diskurse dar und geben einen prägnanten und fundierten Einblick in historische und aktuelle Entwicklungen, terminologische Fragestellungen sowie zentrale Spannungsfelder. Dabei beleuchten sie die wesentlichen Akteur*innen des Feldes und gehen ausführlich auf exemplarische Praxen ein. Mit seinem interdisziplinären Ansatz bietet das Handbuch eine unverzichtbare Grundlage sowohl für die Forschung als auch für die universitäre Lehre und das Selbststudium ambitionierter Praktiker*innen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Forum Musikvermittlung - Perspektiven aus Forschung und Praxis#4#, Redaktion: Petri-Preis, Axel~Voit, Johannes, Seitenzahl/Blattzahl: 300, Abbildungen: 18 SW-Abbildungen, 4 Farbabbildungen, Themenüberschrift: MUSIC / History & Criticism, Keyword: Art Education; Bildung; Bildungsforschung; Concert; Cultural Education; Education; Educational Research; Konzert; Konzertpädagogik; Kulturelle Bildung; Kunstpädagogik; Music; Music Communication; Music Education; Musicology; Musik; Musikpädagogik; Musikvermittlung; Musikwissenschaft, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte~Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Kunst: allgemeine Themen~Musikkritik~Musikgeschichte~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Produktverfügbarkeit: 02, Länge: 240, Breite: 155, Höhe: 42, Gewicht: 523, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783839462614, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich die Studiengebühren meines Sohnes von der Steuer absetzen?
Kann ich die Studiengebühren meines Sohnes von der Steuer absetzen? Die Absetzbarkeit von Studiengebühren hängt von verschiedenen Faktoren ab, wie z.B. dem Bildungsniveau, der Art der Ausbildung und dem Alter des Kindes. In einigen Fällen können Studiengebühren als Sonderausgaben geltend gemacht werden, jedoch ist dies nicht in allen Fällen möglich. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass die Studiengebühren korrekt abgesetzt werden können. **
-
Kann ich mein Studium von der Steuer absetzen?
Ja, unter bestimmten Bedingungen können Studienkosten als Werbungskosten von der Steuer abgesetzt werden. Dazu zählen beispielsweise Studiengebühren, Fachliteratur, Fahrtkosten zur Universität und Arbeitsmittel wie Laptop oder Schreibmaterial. Allerdings müssen die Kosten in einem direkten Zusammenhang mit deiner beruflichen Tätigkeit stehen oder eine Verbesserung deiner Berufsaussichten ermöglichen. Es ist ratsam, sich vorab von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass die Studienkosten steuerlich absetzbar sind. **
-
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **
-
Kann ich Fahrtkosten im Studium bei der Steuer absetzen?
Kann ich Fahrtkosten im Studium bei der Steuer absetzen? Ja, unter bestimmten Voraussetzungen können Fahrtkosten im Rahmen eines Studiums steuerlich geltend gemacht werden. Dazu zählen beispielsweise Fahrten zu Vorlesungen, Seminaren oder Praktika, die nicht an der Hauptwohnung stattfinden. Es ist wichtig, dass die Kosten nachgewiesen werden können und dass sie in einem angemessenen Verhältnis zum Gesamtaufwand des Studiums stehen. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Kosten genau absetzbar sind und wie sie korrekt in der Steuererklärung angegeben werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.