Domain ehochschule.de kaufen?
Wir ziehen mit dem Projekt
ehochschule.de um.
Sind Sie am Kauf der Domain
ehochschule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehochschule.de kaufen?
Warum AWV Meldepflicht?
Die AWV-Meldepflicht dient dazu, Geldwäsche und Terrorismusfinanzierung zu bekämpfen, indem sie sicherstellt, dass Transaktionen über bestimmte Beträge den Behörden gemeldet werden. Dadurch sollen illegale Aktivitäten erschwert und aufgedeckt werden. Die Meldepflicht gilt für grenzüberschreitende Transaktionen sowie für bestimmte Inlandszahlungen. Indem Finanzinstitute und andere Unternehmen diese Meldepflicht einhalten, tragen sie dazu bei, die Integrität des Finanzsystems zu wahren und die Sicherheit der Gesellschaft zu gewährleisten. Letztendlich soll die AWV-Meldepflicht dazu beitragen, die Transparenz im Finanzsektor zu erhöhen und die Verfolgung von Straftaten zu erleichtern. **
Wann AWV Meldung?
Wann AWV Meldung? Die AWV-Meldepflicht besteht für alle Zahlungen ab einem Betrag von 12.500 Euro ins oder aus dem Ausland. Es ist wichtig, diese Meldung rechtzeitig und korrekt abzugeben, um mögliche Bußgelder zu vermeiden. Die Meldung muss innerhalb von sieben Tagen nach der Transaktion erfolgen. Es ist ratsam, sich im Vorfeld über die genauen Meldepflichten zu informieren, um keine Fehler zu machen. **
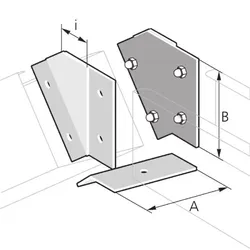
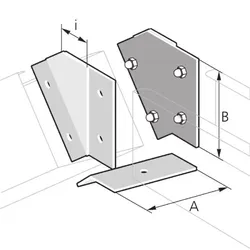
Ähnliche Suchbegriffe für Pflitsch-Verbinder-AWV-200
Top-Angebote
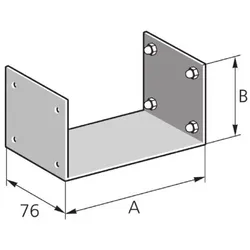
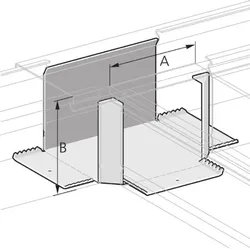
Produkte zum Begriff Pflitsch-Verbinder-AWV-200:

-
Was bedeutet AWV?
AWV steht für "Außenwirtschaftsverordnung" und ist eine Verordnung des Bundesministeriums für Wirtschaft und Energie in Deutschland. Sie regelt unter anderem die Meldepflicht von Auslandsgeschäften und dient der Überwachung und Kontrolle von Zahlungsströmen. Die AWV soll sicherstellen, dass bestimmte Transaktionen im Außenhandel transparent sind und den gesetzlichen Vorgaben entsprechen. Unternehmen und Privatpersonen, die Auslandsgeschäfte tätigen, müssen daher die Bestimmungen der AWV beachten und gegebenenfalls Meldungen an die Bundesbank abgeben. Die Nichtbeachtung der AWV kann zu Bußgeldern oder anderen rechtlichen Konsequenzen führen. **
-
Was ist AWV?
AWV steht für Außenwirtschaftsverordnung und ist eine deutsche Verordnung, die die Meldepflicht von Auslandszahlungen regelt. Sie dient der Erfassung von statistischen Daten über den deutschen Außenhandel. Unternehmen und Privatpersonen sind verpflichtet, bestimmte Auslandszahlungen ab einer bestimmten Höhe bei der Bundesbank zu melden. Dadurch soll die Transparenz im internationalen Zahlungsverkehr gewährleistet werden. Verstöße gegen die AWV können mit Bußgeldern geahndet werden. **
-
Was ist AWV Meldepflicht Bundesbank?
Die AWV Meldepflicht Bundesbank ist eine gesetzliche Verpflichtung für deutsche Bürger und Unternehmen, bestimmte grenzüberschreitende Transaktionen der Bundesbank zu melden. Diese Meldepflicht dient der Erfassung von statistischen Daten über Auslandszahlungen und -vermögen. Zu den meldepflichtigen Transaktionen gehören unter anderem Auslandsüberweisungen, Kredite und Wertpapiergeschäfte. Die Nichtbeachtung der Meldepflicht kann zu Bußgeldern führen. Es ist wichtig, die Meldepflicht zu beachten, um rechtliche Konsequenzen zu vermeiden und die Integrität des Finanzsystems zu gewährleisten. **
-
Wer ist meldepflichtig nach AWV?
Wer ist meldepflichtig nach AWV? Gemäß der Außenwirtschaftsverordnung (AWV) sind in erster Linie Unternehmen und Personen, die grenzüberschreitende Geschäfte tätigen, meldepflichtig. Dazu gehören beispielsweise Exporteure, Importeure, Dienstleister im Ausland oder auch Investoren. Die Meldepflicht besteht, wenn bestimmte Schwellenwerte überschritten werden, die in der AWV festgelegt sind. Es ist wichtig, die Meldepflicht ernst zu nehmen, da Verstöße mit Bußgeldern geahndet werden können. Daher sollten Betroffene sich rechtzeitig über ihre Meldepflicht informieren und gegebenenfalls die erforderlichen Meldungen abgeben. **

Was ist eine AWV Meldepflicht?
Die AWV Meldepflicht bezieht sich auf die Verpflichtung von deutschen Unternehmen und Privatpersonen, bestimmte grenzüberschreitende Transaktionen der Bundesbank zu melden. Diese Meldepflicht gilt für Transaktionen ab einem bestimmten Wert, der regelmäßig angepasst wird. Ziel ist es, die Statistiken über den Kapitalverkehr Deutschlands zu verbessern und mögliche Geldwäsche oder Terrorismusfinanzierung zu bekämpfen. Verstöße gegen die AWV Meldepflicht können zu Bußgeldern führen. Es ist wichtig, sich über die aktuellen Meldepflichten zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Was ist die AWV Meldepflicht?
Die AWV Meldepflicht bezieht sich auf die Pflicht, bestimmte grenzüberschreitende Transaktionen der Bundesbank zu melden. Diese Meldepflicht gilt für alle Personen und Unternehmen in Deutschland, die an solchen Transaktionen beteiligt sind. Zu den meldepflichtigen Transaktionen gehören unter anderem Auslandsüberweisungen, Ein- und Ausfuhr von Bargeld sowie Investitionen im Ausland. Die Meldung muss innerhalb von einer Woche nach der Transaktion erfolgen und dient der Erfassung von statistischen Daten über den internationalen Zahlungsverkehr. Verstöße gegen die AWV Meldepflicht können mit Bußgeldern geahndet werden. **
Top-Angebote
Produkte zum Begriff Pflitsch-Verbinder-AWV-200:
-
Warum AWV Meldepflicht?
Die AWV-Meldepflicht dient dazu, Geldwäsche und Terrorismusfinanzierung zu bekämpfen, indem sie sicherstellt, dass Transaktionen über bestimmte Beträge den Behörden gemeldet werden. Dadurch sollen illegale Aktivitäten erschwert und aufgedeckt werden. Die Meldepflicht gilt für grenzüberschreitende Transaktionen sowie für bestimmte Inlandszahlungen. Indem Finanzinstitute und andere Unternehmen diese Meldepflicht einhalten, tragen sie dazu bei, die Integrität des Finanzsystems zu wahren und die Sicherheit der Gesellschaft zu gewährleisten. Letztendlich soll die AWV-Meldepflicht dazu beitragen, die Transparenz im Finanzsektor zu erhöhen und die Verfolgung von Straftaten zu erleichtern. **
-
Wann AWV Meldung?
Wann AWV Meldung? Die AWV-Meldepflicht besteht für alle Zahlungen ab einem Betrag von 12.500 Euro ins oder aus dem Ausland. Es ist wichtig, diese Meldung rechtzeitig und korrekt abzugeben, um mögliche Bußgelder zu vermeiden. Die Meldung muss innerhalb von sieben Tagen nach der Transaktion erfolgen. Es ist ratsam, sich im Vorfeld über die genauen Meldepflichten zu informieren, um keine Fehler zu machen. **
-
Was bedeutet AWV?
AWV steht für "Außenwirtschaftsverordnung" und ist eine Verordnung des Bundesministeriums für Wirtschaft und Energie in Deutschland. Sie regelt unter anderem die Meldepflicht von Auslandsgeschäften und dient der Überwachung und Kontrolle von Zahlungsströmen. Die AWV soll sicherstellen, dass bestimmte Transaktionen im Außenhandel transparent sind und den gesetzlichen Vorgaben entsprechen. Unternehmen und Privatpersonen, die Auslandsgeschäfte tätigen, müssen daher die Bestimmungen der AWV beachten und gegebenenfalls Meldungen an die Bundesbank abgeben. Die Nichtbeachtung der AWV kann zu Bußgeldern oder anderen rechtlichen Konsequenzen führen. **
-
Was ist AWV?
AWV steht für Außenwirtschaftsverordnung und ist eine deutsche Verordnung, die die Meldepflicht von Auslandszahlungen regelt. Sie dient der Erfassung von statistischen Daten über den deutschen Außenhandel. Unternehmen und Privatpersonen sind verpflichtet, bestimmte Auslandszahlungen ab einer bestimmten Höhe bei der Bundesbank zu melden. Dadurch soll die Transparenz im internationalen Zahlungsverkehr gewährleistet werden. Verstöße gegen die AWV können mit Bußgeldern geahndet werden. **
Ähnliche Suchbegriffe für Pflitsch-Verbinder-AWV-200
-
Handbuch Musikvermittlung - Studium, Lehre, BerufspraxisHandbuch Musikvermittlung - Studium, Lehre, Berufspraxis , Das vielfältige und dynamische Praxisfeld der Musikvermittlung ist in ständiger Bewegung. Die Beiträger*innen stellen in diesem Handbuch die grundlegenden Diskurse dar und geben einen prägnanten und fundierten Einblick in historische und aktuelle Entwicklungen, terminologische Fragestellungen sowie zentrale Spannungsfelder. Dabei beleuchten sie die wesentlichen Akteur*innen des Feldes und gehen ausführlich auf exemplarische Praxen ein. Mit seinem interdisziplinären Ansatz bietet das Handbuch eine unverzichtbare Grundlage sowohl für die Forschung als auch für die universitäre Lehre und das Selbststudium ambitionierter Praktiker*innen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Forum Musikvermittlung - Perspektiven aus Forschung und Praxis#4#, Redaktion: Petri-Preis, Axel~Voit, Johannes, Seitenzahl/Blattzahl: 300, Abbildungen: 18 SW-Abbildungen, 4 Farbabbildungen, Themenüberschrift: MUSIC / History & Criticism, Keyword: Art Education; Bildung; Bildungsforschung; Concert; Cultural Education; Education; Educational Research; Konzert; Konzertpädagogik; Kulturelle Bildung; Kunstpädagogik; Music; Music Communication; Music Education; Musicology; Musik; Musikpädagogik; Musikvermittlung; Musikwissenschaft, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte~Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Kunst: allgemeine Themen~Musikkritik~Musikgeschichte~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Produktverfügbarkeit: 02, Länge: 240, Breite: 155, Höhe: 42, Gewicht: 523, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783839462614, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist AWV Meldepflicht Bundesbank?
Die AWV Meldepflicht Bundesbank ist eine gesetzliche Verpflichtung für deutsche Bürger und Unternehmen, bestimmte grenzüberschreitende Transaktionen der Bundesbank zu melden. Diese Meldepflicht dient der Erfassung von statistischen Daten über Auslandszahlungen und -vermögen. Zu den meldepflichtigen Transaktionen gehören unter anderem Auslandsüberweisungen, Kredite und Wertpapiergeschäfte. Die Nichtbeachtung der Meldepflicht kann zu Bußgeldern führen. Es ist wichtig, die Meldepflicht zu beachten, um rechtliche Konsequenzen zu vermeiden und die Integrität des Finanzsystems zu gewährleisten. **
-
Wer ist meldepflichtig nach AWV?
Wer ist meldepflichtig nach AWV? Gemäß der Außenwirtschaftsverordnung (AWV) sind in erster Linie Unternehmen und Personen, die grenzüberschreitende Geschäfte tätigen, meldepflichtig. Dazu gehören beispielsweise Exporteure, Importeure, Dienstleister im Ausland oder auch Investoren. Die Meldepflicht besteht, wenn bestimmte Schwellenwerte überschritten werden, die in der AWV festgelegt sind. Es ist wichtig, die Meldepflicht ernst zu nehmen, da Verstöße mit Bußgeldern geahndet werden können. Daher sollten Betroffene sich rechtzeitig über ihre Meldepflicht informieren und gegebenenfalls die erforderlichen Meldungen abgeben. **
-
Was ist eine AWV Meldepflicht?
Die AWV Meldepflicht bezieht sich auf die Verpflichtung von deutschen Unternehmen und Privatpersonen, bestimmte grenzüberschreitende Transaktionen der Bundesbank zu melden. Diese Meldepflicht gilt für Transaktionen ab einem bestimmten Wert, der regelmäßig angepasst wird. Ziel ist es, die Statistiken über den Kapitalverkehr Deutschlands zu verbessern und mögliche Geldwäsche oder Terrorismusfinanzierung zu bekämpfen. Verstöße gegen die AWV Meldepflicht können zu Bußgeldern führen. Es ist wichtig, sich über die aktuellen Meldepflichten zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Was ist die AWV Meldepflicht?
Die AWV Meldepflicht bezieht sich auf die Pflicht, bestimmte grenzüberschreitende Transaktionen der Bundesbank zu melden. Diese Meldepflicht gilt für alle Personen und Unternehmen in Deutschland, die an solchen Transaktionen beteiligt sind. Zu den meldepflichtigen Transaktionen gehören unter anderem Auslandsüberweisungen, Ein- und Ausfuhr von Bargeld sowie Investitionen im Ausland. Die Meldung muss innerhalb von einer Woche nach der Transaktion erfolgen und dient der Erfassung von statistischen Daten über den internationalen Zahlungsverkehr. Verstöße gegen die AWV Meldepflicht können mit Bußgeldern geahndet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.