Domain ehochschule.de kaufen?
Wir ziehen mit dem Projekt
ehochschule.de um.
Sind Sie am Kauf der Domain
ehochschule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehochschule.de kaufen?
Was ist das Leasing in der Schweizer Lehre?
Leasing ist eine Finanzierungsmethode, bei der ein Unternehmen ein Gut (z.B. ein Fahrzeug oder eine Maschine) für einen bestimmten Zeitraum von einem Leasinggeber mietet. Der Leasingnehmer zahlt regelmäßige Leasingraten und hat während der Laufzeit des Leasingvertrags die Nutzung des Guts. Am Ende der Laufzeit kann der Leasingnehmer das Gut entweder zurückgeben, gegen ein neues Gut eintauschen oder zu einem vorher vereinbarten Preis kaufen. **
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
Ähnliche Suchbegriffe für Flugzeug-Leasing
Top-Angebote
Produkte zum Begriff Flugzeug-Leasing:
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
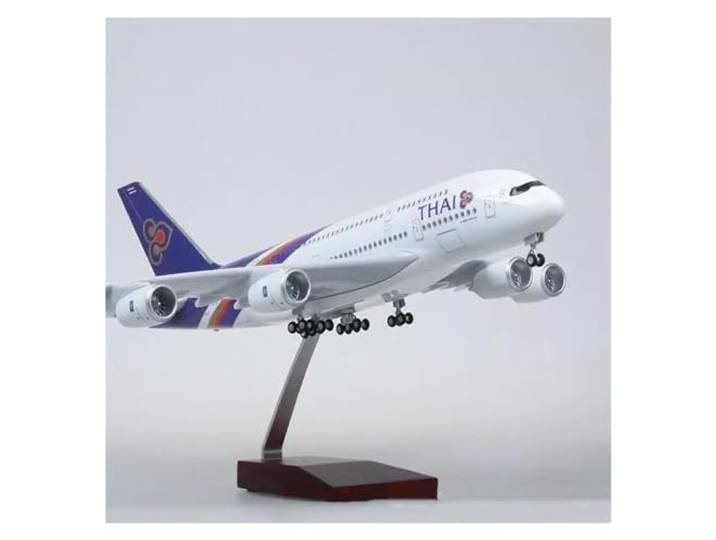
BYAMBD Aerobatic Flugzeug A380-800 1/160 Flugzeug 45 cm Flugzeugmodell Thai Airways Flugzeug Spielzeug Für Sammlung GeschenkBYAMBD Aerobatic Flugzeug A380-800 1/160 Flugzeug 45 cm Flugzeugmodell Thai Airways Flugzeug Spielzeug Für Sammlung Geschenk. Exquisite Verarbeitung: Die vielen Details lassen es religiös und lehrreich aussehen. Es ist ein perfektes und ikonisches Flugzeugmodell für Menschen, die Flugzeuge lieben. Es kann als Heimdekoration verwendet werden, auf den Schreibtisch gestellt werden und Ihrem Alltag Freude bereiten. Dekorornamente können platziert werden, Bar, Firma, Halle, Retro und elegante, edle Mode. Länge: ca. 45,5 cm, Flügelspannweite: ca. 50,5 cm. Anwendbar: Dekorieren Sie Ihre Vitrine, Ihren Schreibtisch und Ihr Büro. Perfekt für Sammeln. Teilen Sie Ihre Leidenschaft für das Fliegen, indem Sie es Ihrer Familie und Ihren Freunden präsentieren. Farbe:One Color197,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **
-
Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
-
Wird Leasing günstiger?
Wird Leasing günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugmodell, der Laufzeit des Leasingvertrags und den monatlichen Raten. In einigen Fällen kann Leasing günstiger sein als der Kauf eines Fahrzeugs, da man keine hohen Anschaffungskosten hat und oft von Garantie- und Wartungsleistungen profitiert. Allerdings sollte man auch die Gesamtkosten über die Laufzeit des Vertrags im Auge behalten, da zusätzliche Gebühren oder Kilometerbeschränkungen die Kosten erhöhen können. Es ist daher ratsam, verschiedene Angebote zu vergleichen und individuell zu prüfen, ob Leasing die kostengünstigste Option für einen ist. **
-
Warum Leasing Sonderzahlung?
Warum Leasing Sonderzahlung? Eine Leasing Sonderzahlung kann dazu beitragen, die monatlichen Leasingraten zu senken, da sie als eine Art Anzahlung angesehen werden kann. Dadurch kann die finanzielle Belastung während der Leasinglaufzeit reduziert werden. Zudem kann eine Leasing Sonderzahlung dazu beitragen, die Bonität des Leasingnehmers zu verbessern und somit bessere Konditionen beim Leasingvertrag zu erhalten. Darüber hinaus kann eine höhere Sonderzahlung auch dazu führen, dass der Restwert des Fahrzeugs am Ende des Leasingvertrags niedriger ist, was wiederum zu günstigeren Konditionen führen kann. Insgesamt kann eine Leasing Sonderzahlung also eine sinnvolle Option sein, um die Kosten und Konditionen eines Leasingvertrags zu optimieren. **

Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
Top-Angebote
Produkte zum Begriff Flugzeug-Leasing:
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Leasing in der Schweizer Lehre?
Leasing ist eine Finanzierungsmethode, bei der ein Unternehmen ein Gut (z.B. ein Fahrzeug oder eine Maschine) für einen bestimmten Zeitraum von einem Leasinggeber mietet. Der Leasingnehmer zahlt regelmäßige Leasingraten und hat während der Laufzeit des Leasingvertrags die Nutzung des Guts. Am Ende der Laufzeit kann der Leasingnehmer das Gut entweder zurückgeben, gegen ein neues Gut eintauschen oder zu einem vorher vereinbarten Preis kaufen. **
-
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
-
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **
-
Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
Ähnliche Suchbegriffe für Flugzeug-Leasing
-
BYAMBD Aerobatic Flugzeug A380-800 1/160 Flugzeug 45 cm Flugzeugmodell Thai Airways Flugzeug Spielzeug Für Sammlung GeschenkBYAMBD Aerobatic Flugzeug A380-800 1/160 Flugzeug 45 cm Flugzeugmodell Thai Airways Flugzeug Spielzeug Für Sammlung Geschenk. Exquisite Verarbeitung: Die vielen Details lassen es religiös und lehrreich aussehen. Es ist ein perfektes und ikonisches Flugzeugmodell für Menschen, die Flugzeuge lieben. Es kann als Heimdekoration verwendet werden, auf den Schreibtisch gestellt werden und Ihrem Alltag Freude bereiten. Dekorornamente können platziert werden, Bar, Firma, Halle, Retro und elegante, edle Mode. Länge: ca. 45,5 cm, Flügelspannweite: ca. 50,5 cm. Anwendbar: Dekorieren Sie Ihre Vitrine, Ihren Schreibtisch und Ihr Büro. Perfekt für Sammeln. Teilen Sie Ihre Leidenschaft für das Fliegen, indem Sie es Ihrer Familie und Ihren Freunden präsentieren. Farbe:One Color197,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Musikvermittlung - Studium, Lehre, BerufspraxisHandbuch Musikvermittlung - Studium, Lehre, Berufspraxis , Das vielfältige und dynamische Praxisfeld der Musikvermittlung ist in ständiger Bewegung. Die Beiträger*innen stellen in diesem Handbuch die grundlegenden Diskurse dar und geben einen prägnanten und fundierten Einblick in historische und aktuelle Entwicklungen, terminologische Fragestellungen sowie zentrale Spannungsfelder. Dabei beleuchten sie die wesentlichen Akteur*innen des Feldes und gehen ausführlich auf exemplarische Praxen ein. Mit seinem interdisziplinären Ansatz bietet das Handbuch eine unverzichtbare Grundlage sowohl für die Forschung als auch für die universitäre Lehre und das Selbststudium ambitionierter Praktiker*innen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Forum Musikvermittlung - Perspektiven aus Forschung und Praxis#4#, Redaktion: Petri-Preis, Axel~Voit, Johannes, Seitenzahl/Blattzahl: 300, Abbildungen: 18 SW-Abbildungen, 4 Farbabbildungen, Themenüberschrift: MUSIC / History & Criticism, Keyword: Art Education; Bildung; Bildungsforschung; Concert; Cultural Education; Education; Educational Research; Konzert; Konzertpädagogik; Kulturelle Bildung; Kunstpädagogik; Music; Music Communication; Music Education; Musicology; Musik; Musikpädagogik; Musikvermittlung; Musikwissenschaft, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte~Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Kunst: allgemeine Themen~Musikkritik~Musikgeschichte~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Produktverfügbarkeit: 02, Länge: 240, Breite: 155, Höhe: 42, Gewicht: 523, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783839462614, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Leasing günstiger?
Wird Leasing günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugmodell, der Laufzeit des Leasingvertrags und den monatlichen Raten. In einigen Fällen kann Leasing günstiger sein als der Kauf eines Fahrzeugs, da man keine hohen Anschaffungskosten hat und oft von Garantie- und Wartungsleistungen profitiert. Allerdings sollte man auch die Gesamtkosten über die Laufzeit des Vertrags im Auge behalten, da zusätzliche Gebühren oder Kilometerbeschränkungen die Kosten erhöhen können. Es ist daher ratsam, verschiedene Angebote zu vergleichen und individuell zu prüfen, ob Leasing die kostengünstigste Option für einen ist. **
-
Warum Leasing Sonderzahlung?
Warum Leasing Sonderzahlung? Eine Leasing Sonderzahlung kann dazu beitragen, die monatlichen Leasingraten zu senken, da sie als eine Art Anzahlung angesehen werden kann. Dadurch kann die finanzielle Belastung während der Leasinglaufzeit reduziert werden. Zudem kann eine Leasing Sonderzahlung dazu beitragen, die Bonität des Leasingnehmers zu verbessern und somit bessere Konditionen beim Leasingvertrag zu erhalten. Darüber hinaus kann eine höhere Sonderzahlung auch dazu führen, dass der Restwert des Fahrzeugs am Ende des Leasingvertrags niedriger ist, was wiederum zu günstigeren Konditionen führen kann. Insgesamt kann eine Leasing Sonderzahlung also eine sinnvolle Option sein, um die Kosten und Konditionen eines Leasingvertrags zu optimieren. **
-
Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.